不会全部归零,但从风险分布看,绝大多数缺乏真实需求、持续开发和稳定流动性的山寨币,长期走向实质归零的概率,远高于留在市场并重新活跃。这里的归零不一定是k线显示为0.000000,也可能表现为成交量枯竭、买卖价差失控、交易所下架、流动性池被抽干,账面上还有价格,持仓却已经很难卖出。币圈里的山寨币并非同一种资产,主流公链代币、应用型代币、meme币和纯概念项目,生存逻辑差异很大,不能简单用一句都会概括。

山寨币最常见的死亡路径,往往不是某一天突然跌没,而是价值支撑逐步消失。项目方停止更新,社区只剩喊单;链上活跃地址减少,手续费和真实使用场景持续萎缩;早期投资者、团队和做市商掌握大量筹码,解锁后不断抛售;代币总估值看起来很高,实际流通盘却很小,几笔卖单就能击穿盘口。还要留意市值与完全稀释估值的差距,流通量只有总量一小部分的项目,短期涨幅可能很漂亮,后续解锁却会把抛压一层层释放出来。
2022年5月发生的Terra生态崩塌,是山寨币风险集中爆发的典型案例。TerraUSD在崩溃前曾是规模靠前的稳定币,市值峰值约187亿美元,生态中的Anchor协议还曾提供接近20%的UST存款收益。当市场信心下降,UST脱离锚定,持有人集中兑换,系统通过增发LUNA承接压力;新增供给迅速膨胀,LUNA价格下跌又进一步削弱市场信心,最终形成脱锚—增发—抛售—再脱锚的死亡螺旋,UST和LUNA的价值在极短时间内接近归零。
真正值得观察的,不是某个代币社交平台上有多热闹,而是它能否建立脱离炒作的需求。开发者是否持续提交代码,协议是否有稳定用户,链上交易是否由真实行为推动,项目收入能否覆盖运营成本,金库资产是否透明,代币是否拥有清晰的使用权和价值捕获机制,这些指标比即将上大所机构强力背书更有参考意义。价格从高位下跌,并不等于项目已经归零;但长期没有用户、没有产品、没有流动性,哪怕偶尔被拉升,也更像短线交易机会,而不是可持续资产。
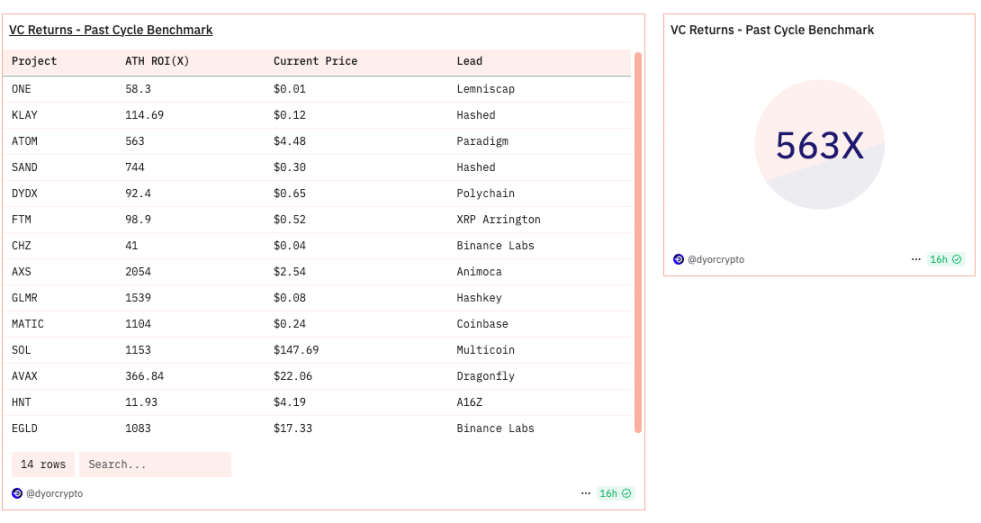
判断山寨币投资风险,至少要看持仓集中度、合约权限、流动性锁定情况、代币解锁日程、真实交易量和交易所深度,不能只盯着单日涨幅。承诺稳赚、固定高收益、催促转账、依靠名人或热点制造紧迫感的项目,风险尤其突出,诈骗者正是借助加密资产热度吸引零售投资者。把山寨币当作高波动、高失败率的风险资产,预先接受本金大幅回撤甚至无法退出,才是比猜测哪枚币会翻倍更重要的认知。